
Économiser de l’argent : 7 méthodes simples qui durent
Comment économiser de l’argent sans se priver : sept méthodes simples (budget en trois parts, enveloppes, objectif) à appliquer dès cette semaine.
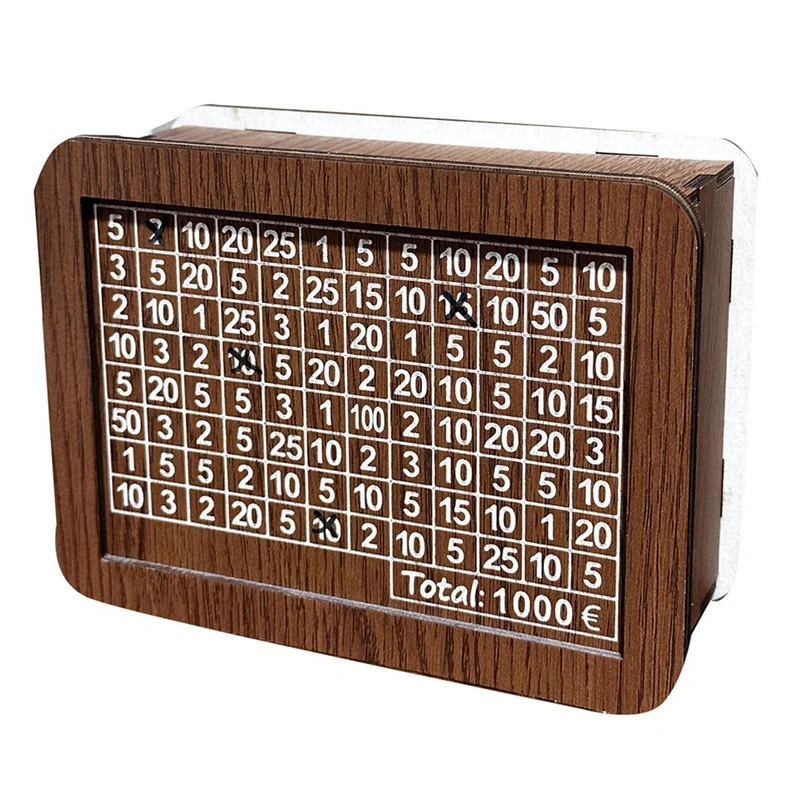
Comment économiser de l’argent sans avoir l’impression de se priver de tout ? La réponse tient rarement dans une astuce miracle : elle tient dans quelques habitudes simples, appliquées de façon régulière, et dans un système qui rend l’effort visible. Voici sept méthodes que nous retrouvons chez la plupart des personnes qui réussissent à mettre de côté, du budget en trois parts au défi des enveloppes, avec pour chacune la façon de la mettre en place dès cette semaine.
Dans cet article
- Pourquoi est-il si difficile d'économiser de l'argent ?
- Méthode 1 : faire le point sur ses dépenses
- Méthode 2 : payer d'abord son épargne
- Méthode 3 : séparer son argent en trois parts
- Méthode 4 : rendre l'épargne visible
- Méthode 5 : la méthode des enveloppes
- Méthode 6 : se fixer un objectif chiffré et daté
- Méthode 7 : réduire une dépense à la fois
- Les erreurs qui sabotent l'épargne
- Par où commencer cette semaine ?
- Questions fréquentes
Publié le 22 octobre 2026, mis à jour le 22 octobre 2026, par Camille Roux.
Comment nous avons écrit ce guide
Ce guide s’appuie sur les fiches et les repères publiés par lestirelires, les sources officielles citées dans l’article. Il est écrit par Camille Roux. Camille Roux écrit pour le journal de la boutique. Maman de deux enfants, elle a longtemps testé les tirelires de la maison avant de s’intéresser à ce qui fait qu’un enfant garde réellement l’habitude de mettre de côté. Elle partage ici des conseils simples sur l’argent de poche et l’épargne en famille.
Pourquoi est-il si difficile d’économiser de l’argent ?
Parce que l’épargne est abstraite, alors que la dépense est immédiate. Un café, une commande en ligne, un abonnement oublié : chaque petite dépense fait plaisir tout de suite, alors que le bénéfice de l’épargne n’arrive que des mois plus tard. Le secret est donc de rapprocher l’effort de la récompense : fixer un objectif précis, rendre la progression visible et automatiser ce qui peut l’être.
Une autre raison tient au manque de repères. Beaucoup de personnes ne savent pas ce qu’elles dépensent vraiment chaque mois. Avant de chercher à économiser, il faut donc regarder où va l’argent, sans jugement.
Méthode 1 : faire le point sur ses dépenses
Prenez vos trois derniers relevés de compte et classez chaque dépense dans une catégorie : logement, alimentation, transports, abonnements, loisirs, imprévus. Pas besoin d’un tableur compliqué : un cahier suffit. L’objectif est de repérer deux ou trois lignes qui surprennent, souvent des abonnements oubliés ou des petits achats répétés. C’est la première économie, et elle ne demande aucun sacrifice.
Méthode 2 : payer d’abord son épargne
La règle la plus efficace est aussi la plus simple : dès que l’argent arrive, mettez de côté une petite somme avant de dépenser quoi que ce soit. Ne comptez pas sur ce qu’il restera en fin de mois, car il ne reste presque jamais rien. Même cinq euros par semaine créent l’habitude, et l’habitude compte plus que le montant.
Méthode 3 : séparer son argent en trois parts
Partagez chaque rentrée en trois : l’essentiel (logement, courses, transports), le plaisir (sorties, loisirs) et l’épargne. Les proportions varient selon les situations, mais le principe protège de deux écueils : tout dépenser, ou se priver au point de craquer. Si la part « plaisir » est prévue, elle se dépense sans culpabilité.
Part Ce qu’elle couvre Astuce Essentiel Logement, courses, transports, factures Renégocier ou comparer une fois par an Plaisir Sorties, loisirs, petits achats Fixer une enveloppe et s’y tenir Épargne Projet, imprévus, réserve La mettre de côté dès la rentrée d’argentMéthode 4 : rendre l’épargne visible
Un solde dans une application se regarde une fois puis s’oublie. Une épargne que l’on voit grossir motive bien davantage. C’est tout l’intérêt d’un objet physique posé sur une étagère : on voit les pièces et les billets monter, on se rappelle l’objectif chaque jour. Un modèle gradué comme la tirelire transparente à compteur d’objectif transforme la progression en jauge qu’on regarde avec plaisir. Pour les objectifs plus ambitieux, le coffret d’épargne par objectif propose des paliers à cocher au fil de l’eau.
Méthode 5 : la méthode des enveloppes
Elle consiste à retirer chaque mois la somme prévue pour une catégorie (courses, loisirs, essence) et à la placer dans une enveloppe. Quand l’enveloppe est vide, on arrête de dépenser dans cette catégorie. Simple, brutale, efficace pour les postes où l’on dérape facilement. Une version plus ludique : le lot de quatre mini tirelires permet de matérialiser quatre enveloppes sans papier ni tracas.
Comment démarrer sans se tromper ?
Commencez avec une seule enveloppe, celle qui vous pèse le plus : souvent les courses ou les sorties. Pendant un mois, notez ce qu’elle contient réellement. Au bout de ce mois, ajustez le montant. Ce n’est qu’ensuite qu’il est utile d’en ajouter une deuxième.
Méthode 6 : se fixer un objectif chiffré et daté
« Je veux économiser » ne mène nulle part. « Je veux 600 euros pour un voyage en juin » fonctionne. Divisez la somme par le nombre de semaines restantes pour obtenir ce qu’il faut mettre de côté chaque semaine. Ce calcul simple transforme un souhait flou en plan.
Notez l’objectif à un endroit où vous le verrez tous les jours, et fêtez les étapes : le premier quart, la moitié, les trois quarts.
Méthode 7 : réduire une dépense à la fois
Inutile de tout changer en même temps, on s’épuise. Choisissez un poste et trouvez-lui une économie réaliste : changer de forfait, planifier les repas de la semaine, cuisiner un déjeuner sur deux, comparer les assurances. Ce qui est économisé va directement dans l’enveloppe d’épargne, pour que l’effort ait un effet visible. Deux articles complémentaires approfondissent des situations précises : économiser avec un petit salaire et mettre de côté rapidement.
Les erreurs qui sabotent l’épargne
- Viser trop haut au départ : un objectif irréaliste décourage au bout de deux semaines.
- Ne rien prévoir pour le plaisir : on craque, et tout est perdu.
- Laisser l’épargne sur le compte courant, où elle se dépense sans qu’on s’en rende compte.
- Se comparer aux autres : chaque situation a ses contraintes.
- Abandonner après un écart : un mois raté ne détruit pas un projet, il faut simplement reprendre.
Par où commencer cette semaine ?
Choisissez trois actions, dans cet ordre, et rien de plus.
- Faites le point. Reprenez vos trois derniers relevés et repérez deux ou trois dépenses qui surprennent : cela prend une heure.
- Fixez un petit versement hebdomadaire, même modeste, à mettre de côté dès la rentrée d’argent.
- Trouvez un contenant visible pour le recevoir, afin de voir l’épargne grandir chaque jour.
C’est ce geste répété, plus que la somme, qui construit la capacité à épargner. Dans un second temps, vous pourrez affiner avec un objectif chiffré et une première enveloppe.
Questions fréquentes
Quelle est la meilleure méthode pour économiser de l’argent ?
Il n’y en a pas une seule, mais la plus efficace est de mettre de côté dès la rentrée d’argent. Elle évite de compter sur ce qui restera. Elle s’associe très bien au budget en trois parts.
Combien faut-il économiser chaque mois ?
Cela dépend entièrement de votre situation et de vos charges. Mieux vaut une petite somme régulière qu’un gros effort abandonné au bout de deux mois. Commencez bas, puis augmentez progressivement.
Comment économiser sans se priver ?
En prévoyant une part de plaisir dans le budget. Cette part se dépense sans culpabilité, ce qui rend l’effort supportable. Le reste va à l’épargne sans discussion.
L’épargne visible est-elle vraiment plus efficace ?
Beaucoup de personnes le constatent, car voir l’objectif progresser motive. Un objet posé à la maison rappelle le projet chaque jour. Un solde en ligne reste plus facile à oublier.
Que faire après un mois raté ?
Ne pas tout abandonner : un écart ne détruit pas un projet. Repérez ce qui a déraillé, ajustez le montant, puis reprenez le mois suivant. La régularité sur la durée compte plus qu’un mois parfait.
Ces repères sont d’ordre général et ne constituent pas un conseil en investissement ni un conseil financier personnalisé. Pour des questions sur votre situation, rapprochez-vous de votre banque ou d’un conseiller. Pour approfondir l’éducation financière de base, vous pouvez consulter les ressources de la Banque de France sur Mes questions d’argent.
Dans ce dossier
- Étudiant : épargner un peu chaque mois sans se priver
- L’épargne à la japonaise : comment ça fonctionne
Parcourir le catalogue
Trois collections sélectionnées par usage. Enfants, japonaises, ou bois personnalisable gravure prénom.